
Simples Nacional em 2027: os prazos para opção foram prorrogados
Prazo em curso
O Comitê Gestor do Simples Nacional prorrogou os prazos para opção pelo Simples normal e híbrido para exercício de 2027. A Resolução CGSN nº 194, de 25 de setembro de 2026, alterou a Resolução CGSN nº 186/2026 e foi publicada no Diário Oficial da União em 28 de setembro, a dois dias do fim do prazo original, que se encerraria em 30 de setembro. O novo calendário é o seguinte:
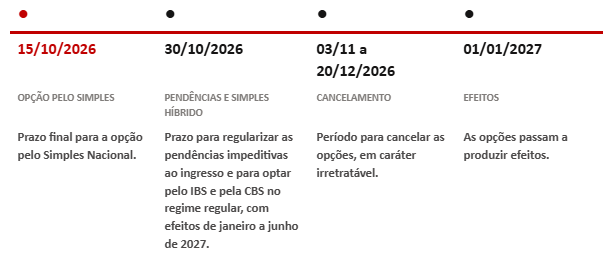
A prorrogação foi publicada na mesma semana em que a Receita Federal atualizou o balanço das solicitações. No primeiro levantamento, divulgado em 22 de setembro com dados até o dia 18, cerca de dois terços dos pedidos de ingresso no Simples haviam sido indeferidos (119.549 de 181.172). Na atualização de 28 de setembro, eram 370.553 pedidos de opção pelo Simples, dos quais 132.131 deferidos e 238.422 indeferidos, e 586.675 pedidos de opção pelo regime regular do IBS e da CBS. Com o novo calendário, as empresas com pedido indeferido têm até 30 de outubro para regularizar a situação.
A partir de 2027, o IBS e a CBS passam a integrar o Simples Nacional, e a CBS substitui o PIS e a COFINS no recolhimento unificado (Resoluções CGSN nº 190 e nº 191/2026). O optante pode recolher todos os tributos pelo Simples ou recolher o IBS e a CBS pelo regime regular, mantendo os demais no Simples.
A opção feita agora vale para o primeiro semestre de 2027. Segundo a Receita Federal, a escolha para o segundo semestre será feita em março de 2027. Os novos prazos não se aplicam às empresas em início de atividade inscritas no CNPJ a partir de 16 de outubro (opção pelo Simples) ou de 31 de outubro de 2026 (opção pelo regime regular do IBS e da CBS).
A decisão do fornecedor também afeta seus clientes, porque define o crédito de IBS e CBS que o adquirente poderá aproveitar nas compras. Essa opção, portanto, deve ser bem pensada e pautada no conhecimento das peculiaridades de cada empresa.
Fontes: Resolução CGSN nº 194/2026 (DOU, 28/09/2026); Receita Federal, 22/09/2026 e 28/09/2026; Conselho Federal de Contabilidade, 29/09/2026.


