STF conclui julgamento: integralização de capital com imóveis é imune ao ITBI também para empresas imobiliárias
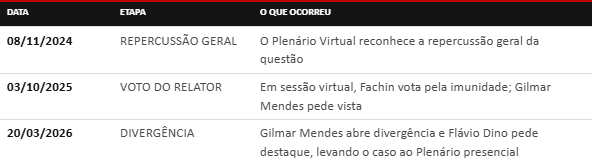
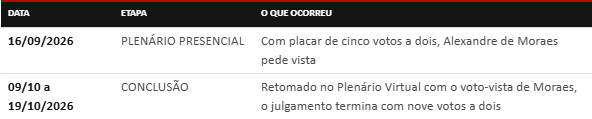
O Supremo Tribunal Federal concluiu, em 19 de outubro de 2026, o julgamento do Recurso Extraordinário nº 1.495.108 (Tema 1.348 da repercussão geral). Por oito votos a dois, decidiu que a imunidade do ITBI na transferência de imóveis para integralizar capital social vale qualquer que seja a atividade da empresa, inclusive quando ela se dedica à compra e venda ou à locação de imóveis. Ficaram vencidos os ministros Gilmar Mendes e Flávio Dino.
A tese firmada:
“A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão”
O ponto central era o alcance da ressalva do art. 156, § 2º, I, da Constituição. O dispositivo prevê duas hipóteses de não incidência, a integralização de capital e as operações de fusão, incorporação, cisão e extinção, e afasta o benefício “nesses casos” quando o adquirente tem atividade imobiliária preponderante. Para a maioria, a ressalva atinge apenas as operações societárias.
O relator, ministro Edson Fachin, entendeu que essa leitura já fazia parte das razões de decidir do Tema 796 (RE nº 796.376) e não era simples observação de passagem. No voto-vista, o ministro Alexandre de Moraes, redator daquele acórdão, recorreu aos registros da Constituinte: ao menos duas propostas que estendiam a ressalva à integralização de capital foram rejeitadas. Para ambos, os arts. 36 e 37 do CTN não foram recepcionados na parte em que condicionam essa imunidade à atividade da empresa.
A divergência, aberta por Gilmar Mendes e seguida por Flávio Dino, sustentou que o plural “nesses casos” retoma as duas hipóteses e que, desde a Emenda Constitucional nº 18/1965, a imunidade na integralização de capital sempre excluiu as empresas imobiliárias. Gilmar também apontou o risco de o benefício servir a planejamentos tributários que esvaziem o ITBI.
Alguns pontos ajudam a dimensionar os efeitos da decisão:
• Limite do capital integralizado: a imunidade alcança apenas o valor destinado à integralização; o que exceder o capital subscrito continua sujeito ao ITBI, como definido no Tema 796;
• Simulação e fraude: o Município pode afastar a imunidade no caso concreto se comprovar simulação ou fraude à lei. Moraes destacou que combater a operação apenas aparente é diferente de negar o benefício a todas as empresas imobiliárias;
• Alcance: a decisão interessa a empresas do setor imobiliário e também a holdings patrimoniais e family offices. Memorial da ABRASF citado no voto-vista menciona mais de 100 mil holdings patrimoniais no país, com base em dados atribuídos à Receita Federal. Segundo o relatório, mais de 300 processos aguardavam a definição nos Tribunais de Justiça;
• Pendências: a ata e o acórdão ainda não foram publicados, ainda cabem embargos de declaração, e os votos divulgados não trazem proposta de modulação de efeitos.
Fontes: STF, RE nº 1.495.108 (relatório e votos dos ministros Edson Fachin, Alexandre de Moraes, Gilmar Mendes e Flávio Dino); Supremo Tribunal Federal, 16/09/2026; Migalhas, 19/10/2026.


