
Retenção de 10% sobre lucros e dividendos: sentença manda graduar a alíquota conforme a tributação anual
A 1ª Vara Federal de Botucatu (processo nº 5000643-74.2026.4.03.6131) decidiu que, nas distribuições mensais de lucros e dividendos situadas entre R$ 50 mil e R$ 100 mil, a retenção do Imposto de Renda na fonte deve observar o percentual correspondente à tributação anual projetada, e não a alíquota linear de 10%; acima de R$ 100 mil, os 10% permanecem. Segundo o Valor Econômico, é a segunda sentença conhecida sobre o tema — a primeira, da 9ª Vara Cível Federal de São Paulo, foi registrada na edição anterior deste informativo.
O raciocínio do juízo parte da distância entre antecipar imposto e exigir quantia que supera o devido ao fim do exercício: o excedente deixa de ser antecipação e se aproxima do empréstimo compulsório, figura que depende de lei complementar. A sentença invoca ainda a capacidade contributiva e a vedação ao confisco (arts. 145, § 1º, 148 e 150, IV, da Constituição). A solução por faixa segue a linha já adotada na liminar coletiva da 4ª Vara Federal Cível do Distrito Federal e na decisão do TRF da 4ª Região, que também mandaram observar a tributação anual projetada em lugar do percentual fixo.
No mesmo período somou-se ao conjunto mais um precedente, agora de tribunal: a 13ª Turma do Tribunal Regional Federal da 1ª Região deu parcial provimento, por unanimidade, ao agravo de instrumento da Seccional do Distrito Federal da Ordem dos Advogados do Brasil (Agravo de Instrumento nº 1006774-53.2026.4.01.0000), em decisão publicada em 3 de novembro de 2026, e limitou a retenção nas distribuições feitas por sociedades de advogados aos profissionais que a entidade representa como substituta processual.
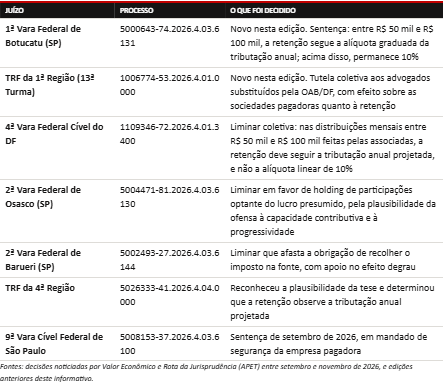
Todas as decisões são provisórias e podem ser revistas. A matéria está submetida ao Supremo Tribunal Federal nas Ações Diretas de Inconstitucionalidade nº 7.912, nº 7.914 e nº 7.917, ainda sem julgamento de mérito. Como a lei atribui o recolhimento à pessoa jurídica que distribui o lucro, é ela quem responde por autuação, multa e juros caso deixe de reter sem amparo em decisão que a alcance.
Fontes: Rota da Jurisprudência (APET), 03/11/2026; Valor Econômico, 04/11/2026; Lei nº 15.270/2025; Lei nº 9.250/1995, art. 6º-A.


