IBS e CBS na base do ICMS: primeira sentença favorável ao contribuinte
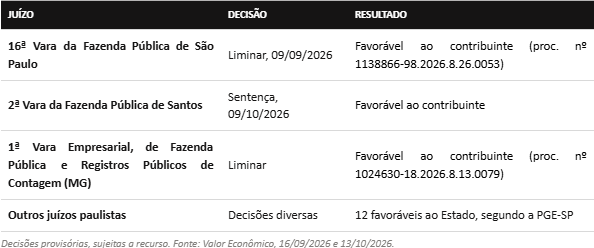
Pela primeira vez, uma sentença reconheceu o direito de um contribuinte de não incluir o IBS e a CBS no valor tributado pelo ICMS a partir de 2027. A decisão, de 9 de outubro de 2026, é da 2ª Vara da Fazenda Pública de Santos (SP), em mandado de segurança preventivo, segundo o Valor Econômico. Até então, havia apenas liminares favoráveis, como a da 16ª Vara da Fazenda Pública de São Paulo, tratada no Radar anterior saiba mais clicando AQUI.
A empresa contestava o entendimento da Fazenda paulista, firmado nas Respostas à Consulta nº 32.303/2025 e nº 33.083/2026, de que os novos tributos passarão a compor o valor da operação assim que começarem a ser cobrados. O juiz rejeitou essa leitura: o ICMS deve recair sobre o que o vendedor de fato recebe como pagamento pela mercadoria, e o IBS e a CBS, calculados “por fora”, não fazem parte desse preço.
A sentença também invocou o precedente do STF que retirou o ICMS da base do PIS e da COFINS (Tema 69 de repercussão geral) e registrou que a perda de receita dos Estados na transição tem instrumentos próprios de compensação na Constituição, sem espaço para ampliar a base do imposto.
O resultado não é definitivo. A PGE-SP anunciou recurso e afirma ter obtido 12 decisões a seu favor, ante uma liminar e esta sentença em sentido contrário. Em boa parte das ações, os pedidos de liminar vêm sendo negados, em parte porque a cobrança efetiva só começa em 2027.
A discussão não se limita a São Paulo. Rio Grande do Sul (Parecer nº 26253), Paraná e Minas Gerais (Consulta de Contribuinte SEF/MG nº 20/2026) adotaram a mesma orientação, e há municípios aplicando raciocínio equivalente ao ISS. O enunciado das procuradorias fiscais tratado na notícia seguinte vai na mesma direção.
Fontes: Valor Econômico, 13/10/2026 e 16/09/2026.


