STF invalida ICMS de 27% sobre energia e comunicação no Maranhão e mantém aumento da alíquota geral
O Supremo Tribunal Federal concluiu, em 19 de outubro de 2026, o julgamento conjunto das Ações Diretas de Inconstitucionalidade nº 7.115 e nº 7.635, relatadas pelo ministro Nunes Marques, sobre o ICMS do Maranhão. O Tribunal invalidou a alíquota de 27% sobre energia elétrica residencial e serviços de comunicação, mas manteve a lei que elevou de 20% para 22% a alíquota geral do imposto no Estado.
O que foi decidido
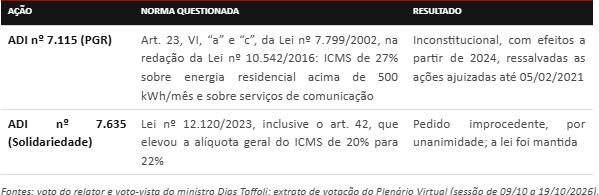
Na ADI nº 7.115, os ministros aplicaram o Tema 745 da repercussão geral (RE nº 714.139) e a LC nº 194/2022, que classificou energia e comunicações como essenciais e proibiu alíquotas acima das aplicadas às operações em geral. À época da lei, a alíquota geral no Maranhão era de 18%. O relator também afastou o critério do consumo: a energia residencial não deixa de ser essencial porque o consumo passa de 500 kWh por mês.
Tese do Tema 745, aplicada ao caso
“Adotada pelo legislador estadual a técnica da seletividade em relação ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), discrepam do figurino constitucional alíquotas sobre as operações de energia elétrica e serviços de telecomunicação em patamar superior ao das operações em geral, considerada a essencialidade dos bens e serviços.”
A divergência ficou restrita aos efeitos da decisão. O relator votou contra a modulação, porque o Estado já teria compensado a perda de arrecadação com aumentos sucessivos da alíquota geral. Prevaleceu o voto-vista do ministro Dias Toffoli, que aplicou a mesma modulação do Tema 745, já replicada em 25 ações sobre leis de 24 Estados e do Distrito Federal. Para ele, deixar o Maranhão de fora feriria a isonomia entre os entes federativos.
Modulação proposta pelo ministro Dias Toffoli e acompanhada pela maioria
“propor a modulação dos efeitos da decisão proferida na ADI nº 7.115/MA, estabelecendo-se que ela, nos termos do Tema nº 745, produza efeitos a partir do exercício financeiro de 2024, ressalvando-se as ações ajuizadas até 5/2/21.”
Fonte: voto-vista do ministro Dias Toffoli, dispositivo. A redação final deve ser confirmada no acórdão.
Na ADI nº 7.635, o resultado foi unânime, com impedimento do ministro Flávio Dino. A tramitação rápida do projeto, em regime de urgência, foi considerada matéria interna da Assembleia Legislativa. Quanto ao aumento da alíquota geral, o Tribunal entendeu que elevar a carga tributária, por si só, não viola a Constituição e que energia elétrica pode ser tributada pela alíquota geral, já que a essencialidade só impede alíquota superior a ela.
Alguns pontos ajudam a dimensionar os efeitos da decisão:
• Valores pagos antes de 2024: pela modulação, só podem ser discutidos por quem ajuizou ação até 5 de fevereiro de 2021. A partir de 2024, a alíquota de 27% não pode ser aplicada a energia residencial e comunicação;
• Normas anteriores: o relator registrou que a decisão não restabelece dispositivos antigos que também previam alíquotas acima da geral para esses serviços;
• Alíquota geral de 23%: depois do ajuizamento da ADI nº 7.635, a Lei nº 12.426/2024 elevou a alíquota geral para 23%, segundo o relator a mais alta entre os Estados. O STF rejeitou o pedido de extinção da ação por perda de objeto, por entender que o novo aumento não alterou a questão discutida;
• Pendências: os acórdãos ainda não foram publicados, e ainda cabem embargos de declaração.
Fontes: STF, ADIs nº 7.115 e nº 7.635 (relatório e voto do relator, ministro Nunes Marques; voto-vista do ministro Dias Toffoli); extrato de votação do Plenário Virtual, sessão de 09/10 a 19/10/2026.


