
Alíquota da CBS para 2027: TCU recebe o modelo de cálculo
A Receita Federal enviou ao Tribunal de Contas da União, em 14 de setembro de 2026, o modelo de cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS). A CBS começa a ser cobrada em 1º de janeiro de 2027, no lugar da contribuição ao PIS e da COFINS. O cálculo da alíquota cabe ao TCU; a Receita encaminhou a metodologia para calcular o percentual da alíquota.
O modelo foi construído em conjunto por técnicos dos dois órgãos. Ele parte da arrecadação média dos tributos substituídos entre 2012 e 2021 e ajusta o resultado aos tratamentos diferenciados da Lei Complementar nº 214/2025, como alíquotas reduzidas, Simples Nacional, combustíveis, operações financeiras e Zona Franca de Manaus. No projeto de orçamento de 2027, o governo estimou arrecadação de R$ 636,8 bilhões com a CBS, equivalente a 5,1% do PIB.
Os próximos passos têm prazo definido na LC nº 214/2025, que para 2026 concedeu 45 dias adicionais a cada etapa:
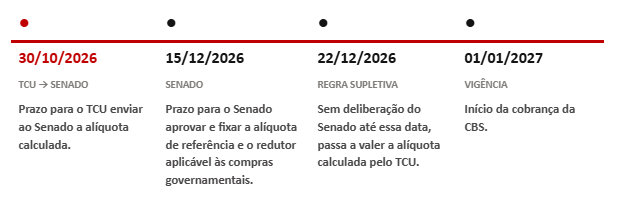
O intervalo entre a fixação da alíquota e o início da cobrança será curto, o que afeta a revisão de preços, contratos e sistemas. Estimativas divulgadas na imprensa situam a alíquota entre 8,8% e 9,3%. Há também questionamento sobre a dispensa da anterioridade de 90 dias para a fixação da alíquota, prevista na lei complementar.
Fontes: Valor Econômico, 14/09/2026; Lei Complementar nº 214/2025.


