STF conclui o julgamento do Tema 118 e exclui o ISS da base de cálculo do PIS e da COFINS
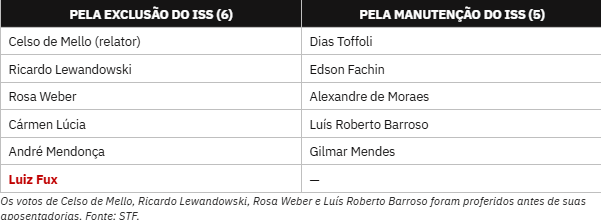
O Supremo Tribunal Federal concluiu nesta quarta-feira, 21 de outubro de 2026, o julgamento do Recurso Extraordinário nº 592.616 (Tema 118 da repercussão geral). Por 6 votos a 5, decidiu que o ISS não integra a base de cálculo do PIS e da COFINS.
O voto de desempate foi do ministro Luiz Fux. Ele aplicou ao ISS o mesmo fundamento do Tema 69, que excluiu o ICMS da base das contribuições. Fux conheceu do recurso apenas em parte: deixou de examinar o pedido sobre o direito à compensação, por entender que se trata de matéria infraconstitucional. A redação do acórdão ficará com a ministra Cármen Lúcia.
Tese fixada:
“O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à COFINS pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, b, da Constituição da República, na redação dada pela Emenda Constitucional nº 20/98”
A modulação dos efeitos ficou em aberto. O ministro Luiz Fux propôs que a decisão produza efeitos a partir da publicação da ata de julgamento, com três ressalvas. O ministro André Mendonça, que tinha apresentado outra proposta em 2024, aderiu à de Fux. A Presidência, porém, decidiu deixar o tema para o julgamento de futuros embargos de declaração. As ressalvas propostas são:
• Ações judiciais pendentes: continuariam alcançadas pela decisão, inclusive quanto a períodos anteriores.
• Processos administrativos pendentes: teriam o mesmo tratamento das ações judiciais.
• Fatos geradores sem recolhimento: valores de PIS e COFINS ainda não pagos também ficariam sujeitos à exclusão do ISS.
Os ministros Alexandre de Moraes e Gilmar Mendes defenderam que a modulação seja analisada nos embargos, para que os ministros que ainda não votaram no caso possam participar. Essa sugestão, já realizada em outros julgamentos (como o do Tema 843 e o da ADI 4395), aponta para a possibilidade de revisão do entendimento sobre a validade dos votos dos ministros aposentados e sinaliza o risco de alargamento indevido das hipóteses de cabimento dos embargos de declaração.
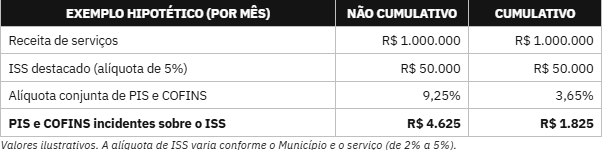
Para dimensionar o efeito, o exemplo abaixo mostra quanto de PIS e COFINS incidia, por mês, apenas sobre o ISS de uma prestadora de serviços. Como a CBS substitui o PIS e a COFINS a partir de 1º de janeiro de 2027, o efeito da decisão se concentra nos períodos passados. Por isso, o alcance da modulação é o ponto de maior impacto financeiro para as empresas.
Fontes: Supremo Tribunal Federal, sessão plenária de 21/10/2026 (RE nº 592.616); Supremo Tribunal Federal, andamento processual do RE nº 592.616.


