
STF pauta para 21 de outubro o julgamento do Tema 118, sobre o ISS na base do PIS e da COFINS
O presidente do Supremo Tribunal Federal incluiu na sessão plenária de 21 de outubro de 2026 o julgamento do Recurso Extraordinário nº 592.616 (Tema 118 da repercussão geral). O caso definirá se o ISS pode compor a base de cálculo do PIS e da COFINS. O placar está empatado em 5 a 5, e falta apenas o voto do ministro Luiz Fux.
O julgamento começou em agosto de 2020, no Plenário Virtual, e foi retomado no Plenário presencial em 28 de agosto de 2024, quando voltou a ser suspenso. Em 2026, o caso chegou a ser pautado para 25 de fevereiro, mas foi retirado da pauta cinco dias antes. Os votos dos ministros que se aposentaram depois de votar continuam computados. O placar está assim:
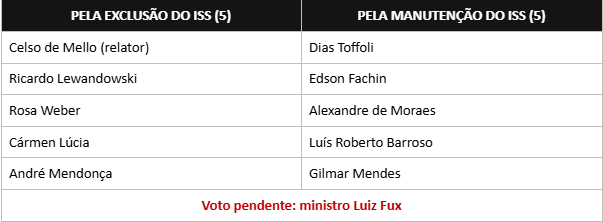
Os votos de Celso de Mello, Ricardo Lewandowski e Rosa Weber foram proferidos antes de suas aposentadorias. Fonte: Supremo Tribunal Federal.
O tema é o principal desdobramento do Tema 69, em que o STF decidiu, em 2017, que o ICMS não integra a base das contribuições, por ser valor que apenas passa pelo caixa da empresa antes de ser repassado ao Estado. Os contribuintes aplicam o mesmo raciocínio ao ISS, destinado aos Municípios. A corrente divergente, aberta pelo ministro Dias Toffoli, entende que o valor do ISS integra a receita da empresa e que a conclusão do Tema 69 não se estende automaticamente a outros tributos.
No Tema 69, o ministro Luiz Fux votou com a maioria pela exclusão do ICMS. Se mantiver esse entendimento, o placar será de 6 a 5 a favor dos contribuintes. O resultado, porém, só se define com a proclamação, e o julgamento pode voltar a ser adiado, como ocorreu em fevereiro.
Caso a exclusão prevaleça, a discussão passa a ser a modulação de efeitos. O ministro André Mendonça, embora favorável à exclusão, propôs que a decisão alcance apenas os valores ainda não recolhidos ou não convertidos em renda, sem restituição do que já foi pago, inclusive para quem já tem ação em curso. No Tema 69, a modulação preservou as ações ajuizadas até a data do julgamento de mérito. Como a CBS substitui o PIS e a COFINS a partir de 1º de janeiro de 2027, o alcance temporal da decisão tende a ser o ponto de maior impacto para as empresas.
Fontes: Supremo Tribunal Federal, andamento processual do RE nº 592.616 (registros de 28/08/2024, 20/02/2026 e 15/10/2026); Supremo Tribunal Federal, 28/08/2024.


