Retenção de 10% sobre dividendos: novas liminares e a primeira decisão de alcance coletivo
Multissetorial
Três novas decisões de primeira instância suspenderam a retenção mensal de 10% de Imposto de Renda sobre lucros e dividendos criada pela Lei nº 15.270/2025, conforme levantamento publicado pelo Valor Econômico em 23 de outubro de 2026.
Uma delas tem alcance coletivo, a primeira de que se tem notícia: foi concedida pela 4ª Vara Federal Cível do Distrito Federal (processo nº 1109346-72.2026.4.01.3400) a entidade representativa do setor de feiras e eventos de negócios e beneficia as empresas a ela associadas.
A regra questionada está no art. 6º-A da Lei nº 9.250/1995, acrescentado pela Lei nº 15.270/2025. Quando uma mesma empresa paga a um mesmo sócio pessoa física mais de R$ 50 mil em lucros ou dividendos no mês, retém 10% sobre o montante inteiro, e não apenas sobre a parcela que ultrapassa esse valor. Na apuração anual, porém, a tributação é progressiva: varia de zero a 10% para rendimentos situados entre R$ 600 mil e R$ 1,2 milhão.
É desse descompasso que partem as decisões. Aplicada de forma uniforme, a retenção mensal pode superar o imposto que o sócio deverá ao fim do exercício, antecipando valor que só retornará no ajuste. Soma-se o chamado efeito degrau: um real a mais na base de cálculo converte a ausência de retenção em retenção superior a R$ 5 mil. Os juízos invocaram a capacidade contributiva e a progressividade (arts. 145, § 1º, e 153, § 2º, I, da Constituição). Em Barueri, registrou-se ainda a distorção entre o sócio que recebe R$ 80 mil de duas fontes pagadoras, sem retenção alguma porque nenhuma delas isoladamente alcança o limite, e o que recebe o mesmo valor de uma só, com R$ 8 mil retidos de imediato.
Os pedidos acolhidos, contudo, não são idênticos, e a diferença entre eles importa. Em regra, não se discute a legitimidade de tributar o dividendo, mas o desenho da retenção mensal:
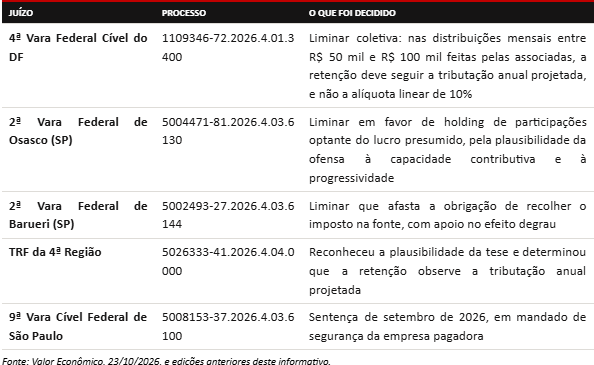
O conjunto de decisões favoráveis cresce desde setembro, quando foi noticiada a primeira sentença sobre o tema, e agora envolve juízos da 1ª e da 3ª Regiões, bem como do Tribunal Regional Federal da 4ª Região. Todas são provisórias e podem ser revistas, e a matéria está submetida ao Supremo Tribunal Federal nas Ações Diretas de Inconstitucionalidade nº 7.912, nº 7.914 e nº 7.917, ainda sem julgamento. Como a lei atribui o recolhimento à empresa que distribui o lucro, é ela quem suporta o risco de autuação, multa e juros caso deixe de reter sem amparo em decisão judicial.
Fontes: Valor Econômico, 23/10/2026; Lei nº 15.270/2025; Lei nº 9.250/1995, art. 6º-A.


