
PGFN e Receita abrem transação para a multa que substitui o perdimento de mercadorias importadas
A Procuradoria-Geral da Fazenda Nacional e a Receita Federal abriram transação por adesão para débitos da multa que substitui a pena de perdimento de mercadorias importadas. O Edital de Transação PGFN/RFB nº 5, de 15 de setembro de 2026, foi publicado no Diário Oficial da União em 18 de setembro, e a adesão pode ser feita até as 19h de 29 de dezembro de 2026. É o segundo edital deste ano voltado a teses classificadas como de “relevante e disseminada controvérsia jurídica”, modalidade prevista na Lei nº 13.988/2020.
A transação alcança as multas do art. 23 do Decreto-Lei nº 1.455/1976 e do art. 33 da Lei nº 11.488/2007, aplicadas quando a mercadoria não pode ser apreendida nos casos de interposição fraudulenta ou cessão de nome, inclusive quando a autuação se baseia em conjunto de indícios. Podem ser incluídos débitos de qualquer valor, inscritos ou não em dívida ativa, mesmo com a exigibilidade suspensa, desde que haja discussão administrativa ou judicial pendente na data da adesão. Multas relacionadas, inclusive as qualificadas, recebem os mesmos descontos.
Modalidades de pagamento
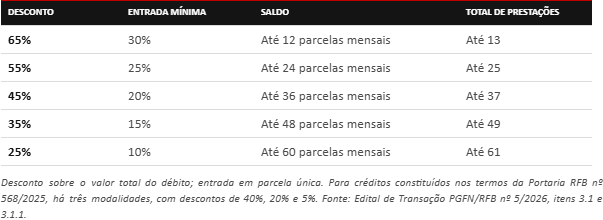
Após o desconto, até 30% do saldo pode ser quitado com prejuízo fiscal do IRPJ e base de cálculo negativa da CSLL próprios ou de empresas controladoras, controladas ou sob o mesmo controle, desde que o vínculo esteja consolidado até 31 de dezembro de 2025. Eventuais depósitos ligados aos débitos são transformados em pagamento definitivo, e os descontos incidem sobre o que restar.
Antes da adesão, alguns pontos merecem atenção:
• Efeitos da adesão: implica confissão irrevogável dos débitos, desistência das impugnações e recursos e renúncia ao direito discutido, inclusive em ações judiciais;
• Garantias e pagamentos anteriores: garantias e arrolamentos só são liberados após a quitação integral, e valores já pagos, compensados ou parcelados não são restituídos;
• Devedor contumaz: a empresa qualificada como devedora contumaz pela LC nº 225/2026 não pode aderir, ainda que a contumácia decorra de outros débitos;
• Prescrição intercorrente: no Tema 1.293 dos recursos repetitivos, o STJ aplicou a prescrição intercorrente de três anos aos processos administrativos aduaneiros de natureza não tributária que fiquem sem julgamento nesse período, o que pode alcançar parte dessas exigências.
Também está aberto, com o mesmo prazo de adesão, o Edital nº 4/2026, sobre a retenção do Imposto de Renda na fonte quando investidores não residentes vendem bens situados no Brasil, tese que, segundo o Ministério da Fazenda, envolve cerca de R$ 28 bilhões. Além desses, foram prorrogados até 29 de janeiro de 2027 os Editais nº 6/2026 (regra geral e capacidade de pagamento) e o nº 9/2026 (Desenrola MEI).
Fontes: Edital de Transação PGFN/RFB nº 5/2026 (DOU de 18/09/2026); Valor Econômico, 07/10/2026.


