
STF: ITBI na integralização de capital e alíquotas de ICMS do Maranhão seguem em julgamento até 19 de outubro
O STF julga, em sessão virtual aberta em 9 de outubro de 2026, três processos tributários de interesse das empresas. A votação vai até as 23h59 de 19 de outubro, prazo estendido em razão do feriado de 12 de outubro.
São eles:
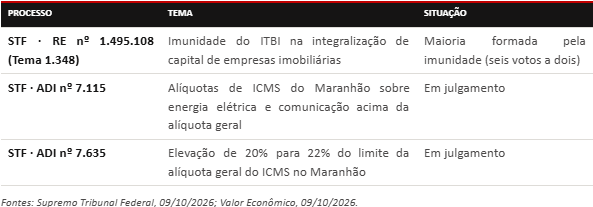
ITBI na integralização de capital (Tema 1.348): com o caso de volta ao Plenário Virtual, o Min. Alexandre de Moraes acompanhou o relator, Min. Edson Fachin, e formou maioria. O ministro citou seu voto no Tema 796 (RE nº 796.376), de 2020, em que já sustentava que a expressão “nesses casos”, no art. 156, § 2º, I, da Constituição, alcança apenas fusão, incorporação, cisão e extinção de empresas.
Pelo voto do relator, a integralização de capital com imóveis é imune qualquer que seja a atividade da empresa, até o valor do capital integralizado, e o Município pode afastar a imunidade se demonstrar simulação ou fraude à lei, ressalva proposta pelo ministro Cristiano Zanin. Os ministros Gilmar Mendes e Flávio Dino divergem. O caso envolve o Município de Piracicaba (SP), e a tese, quando firmada, deverá ser observada por todo o Judiciário, com reflexo para holdings patrimoniais e empresas do setor imobiliário.
Alíquotas de ICMS do Maranhão (ADIs nº 7.115 e nº 7.635): a primeira ação discute dispositivo que estabelece, para energia elétrica e comunicação, alíquotas de ICMS superiores à geral. O tema se relaciona com o Tema 745 da repercussão geral (RE nº 714.139), em que o STF decidiu que, adotada a seletividade, esses bens e serviços não podem ter alíquota superior à das operações em geral, e com a LC nº 194/2022, que os classificou como essenciais. A segunda impugna lei estadual que aumentou de 20% para 22% o limite da alíquota geral do imposto.
O Relator Min. Nunes Marques conheceu das ações para: (i) declarar a inconstitucionalidade da lei maranhense que estabelecia alíquotas maiores que a modal para os serviços de fornecimento de energia elétrica e de comunicação, sem efeito repristinatório e sem modulação de efeitos; e (ii) julgar improcedente a ADI 7.635, confirmando a presunção de constitucionalidade da Lei maranhense n. 12.120, de 21 de novembro de 2023, que majorou a alíquota modal do ICMS.
O Min. Dias Toffoli acompanhou o relator no mérito, mas divergiu quanto à necessidade de modulação de efeitos, propondo a aplicação do que foi estabelecido no Tema 745/STF, para que a declaração de inconstitucionalidade na ADI 7.115 produza efeitos a partir do exercício financeiro de 2024, ressalvando-se as ações ajuizadas até 5/2/21. O Min. Alexandre de Moraes acompanhou a divergência.
Até o encerramento da sessão, os resultados ainda podem mudar por alteração de votos, e pedidos de vista ou de destaque podem suspender ou reiniciar os julgamentos.
Fontes: Supremo Tribunal Federal, 09/10/2026; Valor Econômico, 09/10/2026; RE nº 714.139 (Tema 745); Lei Complementar nº 194/2022.


